サイト内検索
税金
ふるさと納税の知っておきたいメリット・デメリット|手続きの方法と注意点
ふるさと納税は、好きな自治体に寄附すると、寄附額から2,000円を引いた分が所得税と住民税から差し引かれる制度です(上限あり)。実質2,000円の負担で地域を応援でき、お礼の品(返礼品)も受け取れます。
ただし「上限を超えると自己負担が増える」「手続きを忘れると控除されない」など、知らないと損をするポイントもあります。2025年以降はルール改正も続いています。
この記事では、ふるさと納税の仕組み、メリット・デメリット、手続きの方法、注意点を、総務省の公表資料をもとに整理します。
ふるさと納税の仕組み
ふるさと納税は、自分で選んだ自治体への寄附額に応じて、税金の一部が控除される寄附制度です。寄附額のうち2,000円を超える部分が、上限の範囲内で所得税と住民税から原則全額控除されます。 控除は次の3つに分かれます
| 控除の種類 | 計算式 | いつ反映されるか |
|---|---|---|
| 所得税の控除 | (寄附額-2,000円)×所得税率(復興特別所得税を含む) | 寄附した年の所得税(確定申告の場合) |
| 住民税の控除(基本分) | (寄附額-2,000円)×10% | 寄附した翌年度の住民税 |
| 住民税の控除(特例分) | (寄附額-2,000円)×(100%-10%-所得税率) | 寄附した翌年度の住民税 |
所得税の税率には、2037年(令和19年)中の寄附までは復興特別所得税の税率が加わります。また、控除の対象になる寄附額には、所得税は総所得金額等の40%、住民税の基本分は30%という上限があります(総務省「税金の控除について」)。ワンストップ特例を使った場合は所得税からの控除は行われず、その分も含めて翌年度の住民税から控除されます。 控除上限額を考えるうえで大事なのは「特例分」です。特例分は住民税所得割額の2割が上限で、これを超えると全額は控除されず、自己負担が2,000円を超えます。実際の控除上限額は、この特例分の上限に加えて、所得税・住民税それぞれの控除の限度や所得、他の控除によって人ごとに決まります。
計算例:年収1,000万円の会社員が18万円寄附した場合
総務省の資料では、給与収入1,000万円(独身または共働き、給与収入のみ、住宅ローン控除等なし)の人が、上限額の18万円を寄附したケースを次のように示しています(総務省 令和8年3月24日資料 7ページ)。資料は所得税率を20%(復興特別所得税を含まない)として計算しています。資料の表示は千円単位の金額のため、計算式どおりに計算した金額とは数百円の差があります(合計はどちらも17万8,000円)。
| 内訳 | 資料の表示 | 計算式どおりの金額 |
|---|---|---|
| 所得税の寄附金控除による軽減額 | 3万6,000円 | 35,600円(17万8,000円×20%) |
| 住民税・基本分 | 1万8,000円 | 17,800円(17万8,000円×10%) |
| 住民税・特例分 | 12万4,000円 | 124,600円(17万8,000円×70%) |
| 合計 | 17万8,000円 | 178,000円(=18万円-2,000円) |
ふるさと納税のメリット
最大のメリットは、上限の範囲内なら負担2,000円で返礼品を受け取れることです。主なメリットは次の4つです。
- 実質2,000円で返礼品がもらえる:返礼品の調達費は、寄附ごとに寄附額の3割以下と法律で決められています(総務省資料)。たとえば上限内で10万円寄附すれば、負担2,000円で調達費3万円以内の返礼品を受け取れます。
- 税金の使い道を自分で選べる:子育て、環境、文化財の保護など、自治体が示す使い道から選んで寄附できる場合があります。
- 生まれ故郷以外も応援できる:お世話になった地域や応援したい地域など、どの自治体でも寄附先に選べます(総務省「ふるさと納税の概要」)。被災地の自治体に直接寄附して復興を支援することもできます。
- 条件を満たす会社員等は確定申告なしで手続きできる:確定申告が不要な給与所得者等で、寄附先が5団体以内なら「ワンストップ特例制度」で、申請書を出すだけで控除を受けられます(詳しくは後述)。
ふるさと納税のデメリット
ふるさと納税は「節税」ではありません。寄附額のうち2,000円を超える部分が税金から控除される仕組みで、2,000円は必ず自己負担になります。そのうえで、次の点に注意が必要です。
- 上限を超えると自己負担が増える:控除上限を超えた分は控除されず、純粋な寄附になります(総務省「税金の控除について」)。
- お金が戻るのは後から:寄附は先に全額支払います。住民税の減額は寄附した翌年度、ワンストップ特例なら翌年6月以降の住民税で反映されます(総務省「制度改正について」)。
- 手続きを忘れると控除されない:確定申告かワンストップ特例の申請をしないと、寄附しても税金は減りません。
- 他の控除があると上限が下がることがある:総務省の目安は「住宅ローン控除等を受けていない給与所得者」が前提です(総務省資料)。他の控除を使う人は、目安どおりにならない場合があります。
- 返礼品は課税対象(一時所得):返礼品の経済的利益は、受け取った年の一時所得になります(国税庁 質疑応答事例)。一時所得の金額は、その年の一時所得の総収入金額から、収入を得るために支出した金額と特別控除額(最高50万円)を差し引いて計算します(国税庁 タックスアンサー No.1490)。返礼品だけでなく、生命保険の満期金や懸賞の賞金など、その年の他の一時所得もすべて合算して計算します。国税庁は、他の一時所得も含めた総収入金額の合計から、収入を得るための支出を差し引いた額が50万円以下なら、課税関係は生じない、としています。
控除上限額の目安と調べ方
控除上限額は、年収・家族構成・他の控除によって人ごとに変わります。寄附の前に必ず自分の目安を確認しましょう。 総務省は、独身または共働きで給与収入のみ(住宅ローン控除等なし)のモデルケースを次のように示しています(総務省 令和8年3月24日資料 6ページ)。寄附上限額は、2,000円を除いた全額が控除される寄附額です。
| 給与収入 | 寄附上限額(所得税等も含む) | うち住民税の特例控除額(上限) |
|---|---|---|
| 1,000万円 | 18万円 | 12万円 |
| 2,000万円 | 57万円 | 32万円 |
| 5,000万円 | 211万円 | 93万円 |
| 1億円 | 438万円 | 193万円 |
※表は現行制度での目安です。2027年の寄附分からは、住民税の特例控除額に193万円の上限が設けられます(総務省「地方税法等の一部を改正する法律の概要」)。193万円は、表と同じ条件(独身または共働き、給与収入のみ、住宅ローン控除等なし)で給与収入1億円の人が438万円を寄附した場合の特例控除額です。そのため、この条件では表の数値は改正後も変わりません。上限は特例控除額そのものにかかるので、「給与収入1億円」は表の条件での目安です。寄附額に上限はなく、特例控除額が上限を超えても住民税の基本分の控除は受けられます。
年収1,000万円未満の人や、扶養家族がいる人の目安は、総務省ふるさと納税ポータルサイトに掲載の「全額控除される寄附金額の目安」一覧とシミュレーションで確認できます(上越市資料)。正確な額はお住まいの市区町村に確認するのが確実です。
調べるときのコツ
- 前年の源泉徴収票や住民税の決定通知書を手元に用意する
- 今年の収入が前年より下がりそうな人は、目安より控えめに寄附する(上限は寄附した年の所得で決まるため)
- 医療費控除や住宅ローン控除を使う人は、それを含めて試算する
手続きの方法:ワンストップ特例と確定申告
控除を受ける手続きは2通りです。確定申告が不要な給与所得者等で寄附先が5団体以内ならワンストップ特例、それ以外の人は確定申告で控除を受けます(総務省「ふるさと納税の流れ」)。
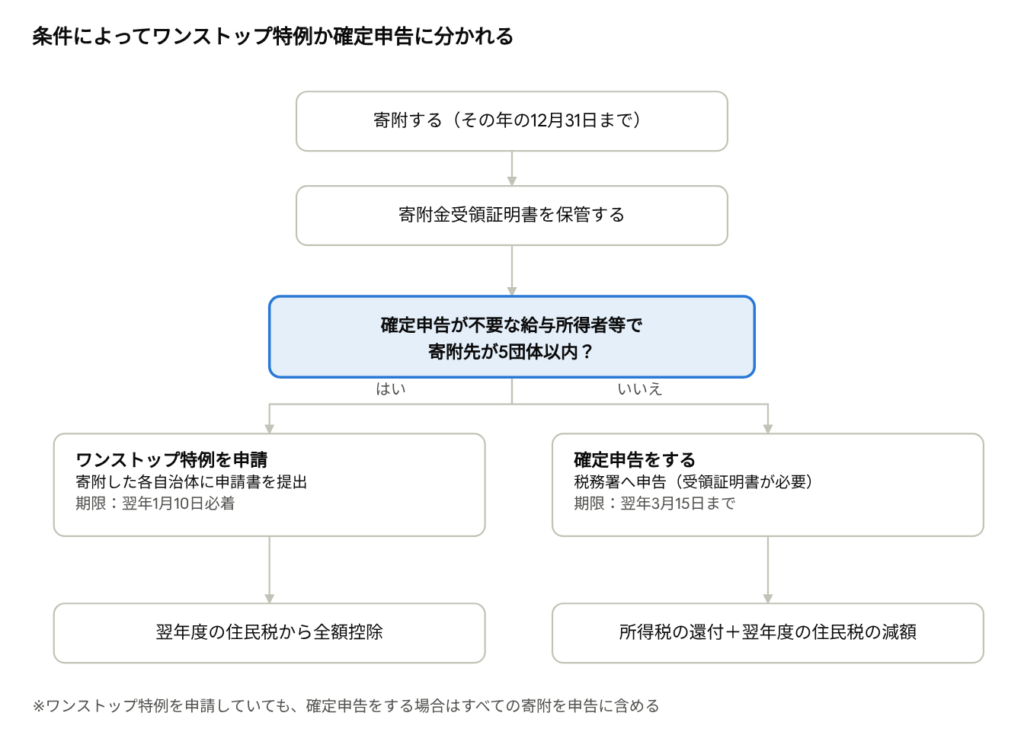
ふるさと納税の手続きの流れ · 2つのルート
どちらのルートでも、寄附から控除までの基本の流れは同じです。違いは申請先と期限、控除のされ方です。
| 項目 | ワンストップ特例 | 確定申告 |
|---|---|---|
| 使える人 | 確定申告が不要な給与所得者等で、寄附先が5団体以内 | 誰でも |
| 手続き先 | 寄附した各自治体 | 住所地の税務署 |
| 期限 | 寄附した翌年の1月10日(到着分まで) | 寄附した翌年の3月15日(原則。土日祝日の場合は翌平日) |
| 控除のされ方 | 全額を翌年度の住民税から | 所得税(還付)+翌年度の住民税 |
| 申請方法 | 書面、または一部自治体でマイナンバーカードによるオンライン申請 | e-Tax、郵送、持参 |
ワンストップ特例の期限は法令で寄附した翌年の1月10日と定められています(北九州市Q&A)。確定申告の期限と提出方法は総務省「税金の控除について」によります。年末に寄附した場合の申請書の受付方法は自治体ごとに案内があるので、寄附先の案内も確認しましょう。なお、2026年中の寄附分の期限である2027年1月10日は日曜日です。郵送する場合は余裕をもって提出しましょう。
寄附から控除までの6ステップ
- 自分の控除上限額の目安を確認する
- 寄附先の自治体と返礼品を選ぶ(自治体のサイトや仲介サイトから)
- 申し込んで支払う(年末は支払方法によって自治体の受付締切が早まることがある)
- 届いた寄附金受領証明書を保管する
- ワンストップ特例の申請書を出すか、確定申告をする
- 翌年6月以降の住民税の通知で、控除が反映されているか確認する
ふるさと納税の注意点
手続きでよくある失敗
- ワンストップ特例を申請したのに確定申告をした:医療費控除などで確定申告をすると、ふるさと納税も確定申告で控除を受ける必要があります(総務省「制度改正について」)。申告書にすべての寄附を記載しましょう。
- 住宅ローン控除の1年目なのにワンストップ特例だけで済ませた:会社員でも、住宅ローン控除を受ける最初の年は確定申告が必要です(2年目以降は年末調整で受けられます)(国税庁 No.1211-1)。確定申告をする年はワンストップ特例が使えないため、ふるさと納税の寄附もすべて申告書に記載します。
- 寄附先が6団体以上になった:ワンストップ特例は使えず、確定申告が必要です(総務省「ふるさと納税の流れ」)。
- 申請後に引っ越した・名前が変わった:翌年1月10日までに、寄附先の自治体へ変更届出書を提出します(同上「制度改正について」)。
- 年末ぎりぎりに寄附した:支払方法によっては、自治体の年内受付の締切が12月31日より早いことがあります。年末は余裕をもって寄附しましょう。
知っておきたい最近の制度改正
| 時期 | 改正内容 | 寄附する人への影響 |
|---|---|---|
| 2025年10月1日 | ポイント等を付与する仲介サイトを通じた募集を禁止 | 寄附でポイントがもらえなくなった |
| 2026年10月1日 | 自治体の指定基準として、寄附金のうち自治体が事業に使える額(寄附金活用可能額)の割合を60%以上と定め、段階的に適用(2026年10月〜2027年9月の指定対象期間は52.5%以上)。使途の公表も義務化 | 自治体は仲介サイト手数料などの経費見直しが必要とされている |
| 2027年の寄附分から | 住民税の特例控除額に193万円(給与収入1億円相当)の上限を新設(2028年度分の住民税から反映) | 特例控除額が193万円を超える人が対象(独身または共働き、給与収入のみの場合は給与収入1億円超が目安)。寄附額に上限はなく、基本分の控除は変わらない |
出典:総務省 報道資料(令和6年6月28日)、総務省 令和8年3月24日資料、総務省「地方税法等の一部を改正する法律の概要」
その他の注意点
- 住んでいる自治体に寄附しても返礼品はもらえない:自治体は、区域内に住所がある人に返礼品を提供してはいけないと総務省の告示で定められています(総務省告示第179号 第3条第1号ホ)。寄附自体はでき、控除も上限などの範囲内で受けられますが、返礼品目当てなら住所地以外の自治体を選びましょう。
- 総務大臣の指定を受けていない自治体への寄附は、ふるさと納税の特例控除の対象外です(総務省 令和8年3月24日資料)。
- 返礼品は寄附した翌年ではなく、受け取った年の一時所得として扱われます(国税庁 質疑応答事例)。年末に寄附して年明けに届いた場合は、翌年分です。
まとめ
ふるさと納税は、上限内で寄附して正しく手続きすれば、自己負担2,000円で返礼品を受け取りながら地域を応援できる制度です。押さえるポイントは3つです。
- 寄附の前に:自分の控除上限額の目安を確認する
- 寄附したら:受領証明書を保管し、ワンストップ特例(翌年1月10日まで)か確定申告(原則翌年3月15日まで)で手続きする
- 翌年に:6月以降の住民税の通知で、控除が反映されているか確認する
ルールは毎年のように見直されています。寄附の前には、総務省や寄附先の自治体の最新情報を確認しましょう。
参考資料
- 総務省「ふるさと納税の概要」
- 総務省「税金の控除について」
- 総務省「ふるさと納税の流れ」
- 総務省「制度改正について(2015年4月1日)」
- 総務省 報道資料「ふるさと納税の指定基準の見直し等」(令和6年6月28日)
- 総務省「ふるさと納税について(指定基準に係る告示改正)」(令和8年3月24日)
- 総務省告示第179号(指定基準告示、令和8年3月31日最終改正)
- 国税庁 質疑応答事例(ふるさと納税の返礼品と一時所得)
- 国税庁 タックスアンサー No.1211-1(住宅借入金等特別控除)
- 総務省「地方税法等の一部を改正する法律の概要」
- 国税庁 タックスアンサー No.1490(一時所得)
- 北九州市「ふるさと納税ワンストップ特例申請に関するQ&A」
- 上越市 ふるさと納税の控除に関する資料
【記事のご利用にあたって】
当サイトの記事は、保険・お金・暮らしに関する一般的な情報提供を目的としており、掲載内容は記事の公開・更新時点の情報に基づいています。
正確な情報の掲載に努めていますが、法令・制度や商品・サービスの内容は変更される場合があるため、保険のご契約や制度のご利用にあたっては、最新の公式情報や契約条件をご確認のうえ、ご自身の状況に応じてご判断ください。
個別のご相談は、お気軽に当社までお問い合わせください。