サイト内検索
不動産
マイホームを買ったら保険を見直そう!住宅ローン・団信・住宅ローン控除をまとめて解説
マイホームを買って住宅ローンを組んだら、加入中の生命保険も見直すタイミングです。多くの住宅ローンでは「団体信用生命保険(団信)」に加入するため、万一のときにローン返済の心配がなくなり、必要な死亡保障の額が変わるからです。
この記事では、20代〜40代でマイホームを検討中・購入したばかりの方に向けて、次の3点をまとめて解説します。
- 住宅ローンと団信の仕組み
- 2026年(令和8年)以降に入居する人の住宅ローン控除と、控除で減った税金の使い方
- 住宅購入をきっかけに保険を見直すポイントと手順
住宅ローンの基本:30年以上続く「固定費」
住宅ローンは、20代〜40代で組むと返済が30年以上に及ぶことも珍しくない、家計で最も大きな固定費です。返済中に収入が途絶えても、返済は待ってくれません。
金利のタイプは大きく2つです。
| 金利タイプ | 特徴 | 気をつけたい点 |
|---|---|---|
| 固定金利 | 借入時の金利が返済終了まで変わらない | 借入後に市場金利が下がっても、返済額は下がらない |
| 変動金利 | 市場金利に合わせて金利が見直される | 金利が上がると返済額が増える可能性がある |
どちらを選んでも共通するのは、「長期間、毎月決まった額を払い続ける」という点です。だからこそ、払えなくなる場面(死亡・病気・ケガ・災害)への備えをセットで考える必要があります。
団信(団体信用生命保険)とは:所定の場合にローン返済を保障する保険
団信は、ローンを借りた人が亡くなったときなどに、保険金で残りのローンが返済される生命保険です。保険金を受け取るのは金融機関で、家族の手元にお金が入るわけではありませんが、家族は返済なしで家に住み続けられます。ただし、どんなときに保険金が出るか、ローンのどこまでが返済されるかは、加入した団信の種類や契約条件によって異なります。
例として、住宅金融支援機構の【フラット35】の団信(新機構団信)の内容は次のとおりです(フラット35 公式)。
| 項目 | 内容 |
|---|---|
| 保険金が出るとき | 死亡したとき/身体障害者手帳の1級または2級の交付を受けたとき |
| 加入できる年齢 | 申込時に満15歳以上満70歳未満 |
| 保障期間 | 満80歳の誕生日の属する月の末日まで |
| 夫婦での加入 | 連帯債務の夫婦は「デュエット(ペア連生団信)」に加入でき、どちらか一方に万一があればローン全体の返済が不要になる |
| 上乗せプラン | 上乗せプラン 新3大疾病付機構団信:3大疾病で所定の要件に該当したときや、要介護2〜5の状態になったときも返済が不要になる(デュエットは利用不可) |
民間の銀行の団信は、金融機関や商品によって保障範囲が異なります。がんと診断されたら残高がゼロになるタイプや、病気で働けない状態が続いたときに返済を保障するタイプもあります。自分の団信が「どんなときに」「どこまで」保障するかは、契約書類で必ず確認しましょう。
団信だけでは足りない理由
- 守ってくれるのは「ローン」だけ:子どもの教育費や、残された家族の毎月の生活費は団信からは出ません。
- 病気やケガで「働けない」だけでは、多くの場合対象外:基本の団信の対象は死亡や重い障害です。療養で収入が減っても、ローン返済は続きます。
夫婦でローンを組むときの違い
夫婦で住宅ローンを組む場合、ローンの組み方と団信の入り方で、一方に万一があったときの結果が変わります。
| 組み方 | ローン | 団信の加入 | 一方が亡くなったとき |
|---|---|---|---|
| 連帯債務(1人だけ団信に加入) | 夫婦で1本 | 加入した1人 | 加入者が亡くなれば以後の返済が不要。加入していない人が亡くなっても、返済は続く |
| 連帯債務(デュエット) | 夫婦で1本 | 2人とも | どちらが亡くなっても、以後の返済が不要 |
| ペアローン | 夫婦それぞれが1本ずつ | それぞれ自分のローンに加入 | 亡くなった人のローンだけ返済が不要。もう一方のローン返済は続く |
連帯債務の2行は【フラット35】の新機構団信の場合です(フラット35 公式)。民間の金融機関の連帯債務やペアローンの扱いは商品ごとに異なるため、契約書類で確認しましょう。
住宅ローン控除:年末残高をもとに計算した額を、最大13年間税金から差し引く
住宅ローン控除(住宅借入金等特別控除)は、年末のローン残高(借入限度額まで)の0.7%を所得税から控除し、所得税から控除しきれない分は、一定の上限の範囲で翌年度の住民税から控除する制度です。計算した額が現金でそのまま戻るのではなく、納める税金が減る仕組みです。令和8年度税制改正で、2026年1月1日〜2030年12月31日に入居した人まで対象が5年延長されました(国土交通省)。
借入限度額と控除期間(入居年・住宅の区分別)
控除の対象になるローン残高には上限があり、住宅の省エネ性能と入居した年で決まります。( )内は子育て世帯・若者夫婦世帯の上限です。
新築住宅(建築後使用されたことのない住宅を含む)
| 住宅の区分 | 2026・2027年入居 | 2028〜2030年入居 |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円(5,000万円)・13年 | 4,500万円(5,000万円)・13年 |
| ZEH水準省エネ住宅 | 3,500万円(4,500万円)・13年 | 3,500万円(4,500万円)・13年 |
| 省エネ基準適合住宅 | 2,000万円(3,000万円)・13年 | 原則対象外(※1) |
| その他の住宅(省エネ基準を満たさない) | 原則対象外(※2) | 原則対象外(※2) |
※1 2027年末までに建築確認を受けたもの、または2028年6月30日までに建築されたもの(登記簿上の建築日で判定)は、借入限度額2,000万円・控除期間10年で対象になります。
※2 2023年末までに建築確認を受けたもの、または2024年6月30日以前に建築されたもの(登記簿上の建築日で判定)に限り、借入限度額2,000万円・控除期間10年で対象になります。
中古住宅(既存住宅):2026〜2030年入居
| 住宅の区分 | 借入限度額 | 控除期間 |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 3,500万円(4,500万円) | 13年 |
| ZEH水準省エネ住宅 | 3,500万円(4,500万円) | 13年 |
| 省エネ基準適合住宅 | 2,000万円(3,000万円) | 13年 |
| その他の住宅 | 2,000万円 | 10年 |
出典:国土交通省「新築住宅を取得したとき」「既存住宅を取得したとき」
- 子育て世帯・若者夫婦世帯:19歳未満の扶養親族がいる人、または配偶者がいる40歳未満の人(40歳以上でも配偶者が40歳未満なら該当)。
- 住宅の区分の証明:省エネ性能などの区分で控除を受けるには、証明書類(住宅省エネルギー性能証明書など)が必要です。購入前に、事業者にどの区分に当たるかを確認しましょう。
- 2028年以降に入居する新築:土砂災害特別警戒区域などの「災害レッドゾーン」にある新築住宅は対象外です(建替え・既存住宅・リフォームは対象)。
- 宅地建物取引業者が一定のリフォームをして販売する「買取再販住宅」は、上の表とは別の区分で扱われます。
控除額の目安と上限
例えば年末残高が3,000万円(借入限度額の範囲内)なら、計算上の控除額は3,000万円×0.7%=21万円です。ただし、控除されるのは納めた税金の範囲までなので、税額や適用条件によっては全額が控除されるとは限りません。
所得税から控除しきれない分は翌年度の住民税から控除されますが、その上限は前年分の所得税の課税総所得金額等の5%(最高9万7,500円)です(総務省)。この上限を超える分は、どの税からも控除されません。
主な要件(2026年以降に入居する場合)
- 合計所得金額が2,000万円以下
- 床面積(登記簿上の面積)が40㎡以上。ただし、合計所得金額が1,000万円を超える人と、子育て世帯・若者夫婦世帯の上乗せを使う人は50㎡以上
- 主として自分が住むための家であること
- 引渡しまたは工事完了から6か月以内に入居
- ローンの返済期間が10年以上
出典:国土交通省「住宅ローン減税」。中古住宅は、売主との関係などの要件も加わります。
手続き
入居した年の分は、自分で確定申告をする必要があります。会社員なら2年目以降は年末調整で控除を受けられます(国土交通省)。住民税の控除は、市区町村への申告は不要です(総務省)。
控除で減った税金の分は「住まいの修繕費」として取り分ける
控除で減った税金の分は、家を持ったあとにかかる修繕費・リフォーム費用の備えに回すのがおすすめです。ローンの返済とは別に、屋根や外壁、設備の修繕費用は持ち主が負担します。
控除の効果は、次の2つの形で表れます。
- 所得税の分:確定申告や年末調整で、還付金として戻る
- 住民税の分:翌年度の住民税が減る(会社員は、毎月の給与から天引きされる住民税が減る)
住民税の分は「戻ってきた」という実感がないため、意識しないと生活費に消えてしまいます。還付金が入ったときと、住民税の決定通知書を受け取ったときに、控除の分を修繕用の口座へ移すと決めておくと貯めやすくなります。
- 控除額は毎年減る:年末残高をもとに計算するため、返済が進むほど控除額は小さくなります。
- マンションは専有部分が中心:共用部分の修繕は管理組合の修繕積立金で行うため、ここで貯めるお金は主に戸建ての修繕や、マンションの室内のリフォーム向けです。
住宅購入後に見直したい保険:4つのポイント
住宅を買うと「減らせる保障」と「増やしたい保障」の両方が出てきます。どちらか一方だけを見ると、払いすぎや保障不足につながります。
1. 死亡保障:住居費の分だけ減らせる可能性がある
必要な死亡保障の額は、「家族がこれから必要なお金」から「遺族年金・配偶者の収入・貯蓄など入ってくるお金」を引いて考えます。
賃貸に住んでいたときは、家族が住み続けるための家賃もこの「必要なお金」に入っていました。団信つきのローンで家を買うと、万一のときはローンがなくなるため、その分を死亡保障で用意する必要が小さくなります。購入前に入った保険のままだと、住居費の分を二重に備えている可能性があります。
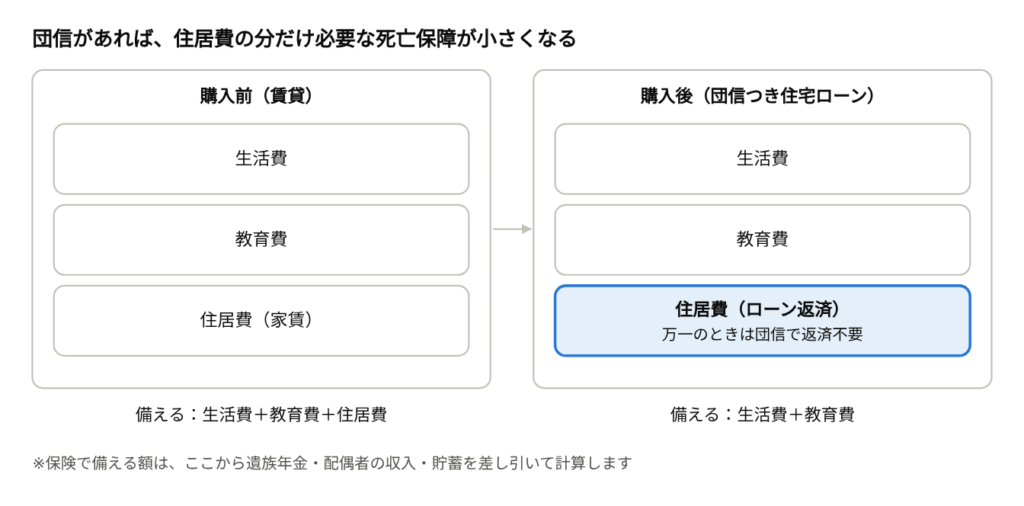
住宅購入前と購入後の「備えるお金」の比較
購入後も、生活費と教育費への備えは変わらず必要です。ローン返済がなくなっても、固定資産税や修繕費などの住まいの費用は残る点も忘れずに計算に入れましょう。
ただし、次の場合は逆に保障が必要になることがあります。
- ローンを組んでいない配偶者:その人が亡くなってもローンは残ります。共働きで家計を支えている場合や、家事・育児を担っている場合は、その人の保障も確認しましょう。
- 教育費・生活費:団信はローンにしか使われません。子どもの教育費や毎月の生活費は、引き続き保険や貯蓄で備える必要があります。
2. 就業不能:「働けない期間」のローン返済
病気やケガで長く働けなくなると、収入が減ってもローン返済は続きます。会社員などが加入する健康保険には傷病手当金があります。協会けんぽの場合、業務外の病気やケガで仕事につけず、3日連続で休んだあと4日目以降も休み、給与が支払われないなどの要件を満たすと、支給開始日から通算して1年6か月まで、標準報酬日額の3分の2(おおむね給与の3分の2)が支給されます(協会けんぽ)。会社員であれば誰でも同じ条件で受け取れるわけではないため、加入している健康保険の制度と要件を確認しましょう。
一方、自営業やフリーランスなどが加入する国民健康保険では、傷病手当金は、市町村などが条例で定めた場合に支給することが「できる」給付とされています(国民健康保険法第58条第2項、厚生労働省)。会社員の健康保険と同じように受け取れるとは限りません。
傷病手当金の支給期間を超えて長引いた場合や、傷病手当金を受け取れない場合に、ローン返済と生活費をどう賄うかは確認しておきたい点です。就業不能保険や、病気で働けない状態を保障する団信の特約が選択肢になります。
3. 医療保険・がん保険:団信の保障と重なっていないか
がんと診断されると残高がゼロになるタイプの団信に加入した場合、既に入っているがん保険と目的が一部重なることがあります。ただし、団信が払うのはローンだけで、治療費や治療中の生活費は出ません。「何に使うお金か」で分けて、過不足を確認しましょう。
4. 火災保険・地震保険:家そのものを守る
住宅ローンが残ったまま家が損害を受けると、修理費とローン返済が重なります。注意したいのは、火災保険では地震を原因とする火災や、地震で延焼・拡大した損害は補償されないことです(財務省)。
- 地震保険は火災保険とセットで契約する(火災保険の契約途中からも加入できる)
- 保険金額は火災保険の保険金額の30〜50%の範囲で、建物5,000万円・家財1,000万円が上限
- 支払った地震保険料は、所得税で最高5万円、住民税で最高2万5千円の地震保険料控除の対象
火災保険が補償するのは、台風などの災害や事故による損害です。経年劣化による修理は対象になりません(堺市消費生活センター)。屋根や外壁の傷み、給湯器などの設備の交換は、住宅ローン控除で減った税金の分などを貯めておく修繕費で備えます。**「事故は保険、劣化は貯蓄」**と役割を分けて考えると、保険の過不足も判断しやすくなります。
なお、「火災保険を使えば自己負担なしで修理できる」と勧誘する業者とのトラブルも報告されています。保険が使えるかどうかは、加入している保険会社や代理店に直接確認しましょう。
見直しの手順:4ステップで整理する
見直しは「今の保障を把握する → 団信と重ねて足りない・重なる部分を探す」の順で進めます。
- 書類をそろえる:加入中の保険証券、住宅ローンの契約書類(団信の保障内容が分かるもの)、火災保険・地震保険の証券、ねんきん定期便。
- 団信の保障範囲を確認する:誰が加入しているか、どんなときに保険金が出るか(死亡・障害・がん・就業不能など)、ペアローンかデュエットか。
- 家族に必要なお金を計算し直す:住居費が団信でカバーされる前提で、教育費・生活費と、遺族年金などの収入を見直します。
- 重なり・不足を調整する:減らせる死亡保障、足りない就業不能の備え、地震保険の有無を整理し、保障内容と保険料を比べて決めます。
見直しチェックリスト
- ☐ 住宅購入前に加入した死亡保障の額を、購入後に見直したか
- ☐ 自分の団信が「どんなときに」保障するかを説明できるか
- ☐ ローンを組んでいない配偶者の保障を確認したか
- ☐ 働けない期間が長引いたときや、傷病手当金を受け取れない場合のローン返済を考えたか
- ☐ がん団信とがん保険の役割を分けて考えたか
- ☐ 火災保険に地震保険をつけているか
- ☐ 入居した年の住宅ローン控除の確定申告を済ませたか
- ☐ 住宅ローン控除で減った税金の分を、修繕費として取り分けているか
見直しの注意点
- 今の保険は、新しい保険の保障が始まってから解約する:先に解約すると、保障のない期間ができます。健康状態によっては、新しい保険に入れないこともあります。
- 団信の保障には期限と範囲がある:保障されるのは残りのローンだけで、返済が進めば保障額も減り、完済すればなくなります。【フラット35】の新機構団信は満80歳の誕生日の属する月の末日までです。
- 繰上返済は住宅ローン控除への影響も確認する:控除額は年末残高×0.7%なので、残高を減らすと控除額も減ります。また、返済期間が短くなって要件(返済期間10年以上)を満たさなくなる場合があるため、実行前に確認しましょう。
- 控除の上限は「納めた税金」まで:所得税と住民税(上限9万7,500円)から控除しきれない分は、どこからも控除されません。控除額の見込みは、源泉徴収票の税額と合わせて確認しましょう。
まとめ:マイホーム購入は保険を見直すベストタイミング
住宅ローンを組むと、団信で「住まい」の備えができる一方、「働けない期間」や「家そのものの損害」への備えが新たな課題になります。住宅ローン控除で税負担が軽くなるこの時期に、保障の重なりと不足を一度整理しておくと、浮いた保険料を教育費や繰上返済の資金に回す選択肢も生まれます。
- 団信がある分、死亡保障は減らせる可能性がある
- 就業不能と地震への備えは、住宅購入後こそ確認したい
- 2026年以降の入居は、省エネ性能・入居年・世帯の条件で控除の上限や期間が変わる
- 控除で減った税金の分は、保険では補償されない劣化の修繕費として取り分けておく
団信の内容や今の保険証券を見ても、どこが重なっていてどこが足りないかを自分で判断するのは簡単ではありません。保険の専門家に相談すれば、住宅ローンの条件と今の保障を並べて、家族に合った形を一緒に整理できます。マイホームを買ったら、まずは一度、保険の見直し相談を活用してみてください。
参考資料
- 国土交通省「住宅税制」(令和8年度税制改正)
- 国土交通省「住宅ローン減税」
- 国土交通省「住宅を新築したとき・建築後使用されたことのない住宅を取得したとき」
- 国土交通省「既存住宅を取得したとき」
- 総務省「個人住民税の住宅ローン控除」
- 住宅金融支援機構【フラット35】「新機構団体信用生命保険制度」
- 住宅金融支援機構【フラット35】「新機構団信の加入要件・保障内容」
- 財務省「地震保険制度の概要」
- 全国健康保険協会(協会けんぽ)「傷病手当金について」
- 堺市消費生活センター「火災保険を利用した住宅修理契約にご注意」
- 厚生労働省 事務連絡「新型コロナウイルス感染症に感染した被用者に対する傷病手当金の支給等について」(国民健康保険法第58条第2項の記載)
※本記事は2026年10月27日時点の情報にもとづいています。税制や保険商品の内容は変わることがあるため、最新情報は各公式サイトや税務署、加入先の金融機関・保険会社でご確認ください。
【記事のご利用にあたって】
当サイトの記事は、保険・お金・暮らしに関する一般的な情報提供を目的としており、掲載内容は記事の公開・更新時点の情報に基づいています。
正確な情報の掲載に努めていますが、法令・制度や商品・サービスの内容は変更される場合があるため、保険のご契約や制度のご利用にあたっては、最新の公式情報や契約条件をご確認のうえ、ご自身の状況に応じてご判断ください。
個別のご相談は、お気軽に当社までお問い合わせください。